A Atuação Estratégica do Advogado no Planejamento Tributário
 Carlos Moura
28/03/2025
19 minutos
O planejamento tributário é uma ferramenta essencial para empresas e profissionais liberais que desejam reduzir a carga tributária de forma legal e estratégica.
Diferente da sonegação fiscal, que consiste em fraudes e omissões ilegais, o planejamento tributário é uma prática legítima, respaldada pelo princípio da elisão fiscal, ou seja, o direito do contribuinte de estruturar seus negócios da maneira mais vantajosa possível dentro da legalidade.
A atuação do advogado tributário nesse cenário é fundamental, pois ele identifica oportunidades de economia fiscal, previne riscos e garante a conformidade legal das operações empresariais.
Neste artigo, contamos com a expertise do advogado Ademar Marques Junior (OAB/SP 181.690), especialista em Direito Tributário e Empresarial, com pós-graduação em Direito Tributário.
Ele esclarece as principais dúvidas sobre planejamento tributário, seus tipos e como o advogado pode atuar nessa área para agregar valor aos clientes. Confira!
Como o advogado tributarista pode auxiliar na estruturação de holdings para otimizar a tributação de empresas familiares?
De acordo com advogado Ademar Marques Junior, deve-se primeiro entender o papel de um advogado empresarial tributarista que é de um parceiro nos negócios familiares, assim como o escritório de contabilidade.
No entanto, há uma diferença fundamental entre ambos:
- O contador é um prestador de serviços de fim, ou seja, sua atuação visa a entrega de um resultado concreto, como a emissão de guias de impostos.
- O advogado tributarista presta um serviço de meio, oferecendo consultoria estratégica para garantir que o negócio opere dentro da legalidade, ao mesmo tempo em que busca segurança jurídica e economia tributária.
Dessa forma, existem meios legais no direito tributário, sejam eles administrativos ou judiciais, de se obter vantagens ou benefícios que podem ser conseguidos por meio de planejamento tributário!
Dentre estes está a criação de holdings que administram outras empresas ou patrimônios a fim de facilitar tanto a gestão otimizada quanto ter acesso à tributação direcionada que gera economia tributária.
Trata-se de análise (pesquisa) criteriosa de como as coisas acontecem em cada tipo de empresa para, então, identificar como os fatos geradores de tributos estão sendo apreciados em relação às normas.
Dependendo da maneira que a tributação ocorre, é possível planejar maneiras delas continuarem ocorrendo, mas com custo menor por conta de alguma lei que gere benefícios e assim abrande os valores.
É sempre dentro da legalidade, mas com um modo particular de ocorrer e, por isso, o contador sozinho não consegue identificar e promover a adequação.
Portanto, a criação de holdings deve ocorrer sempre em cenário de planejamento tributário porque é nele que se faz a escolha da estrutura societária ideal (pura, mista ou patrimonial).
Dessa forma, o planejamento sucessório eficiente é aquele que busca manter a sobrevivência dos negócios, bem como facilitar a transferência dos bens de família, diminuindo ônus tributário e legal.
Assim, a criação de um departamento especializado em gestão e otimização tributária permite uma tomada de decisão estratégica sobre o pagamento de tributos, garantindo maior eficiência e inteligência fiscal.
Esse departamento pode consolidar os resultados de diferentes empresas para a apuração do Imposto de Renda e da CSLL, viabilizando a compensação de prejuízos fiscais entre elas.
Além disso, a análise de tributação de dividendos pode identificar vantagens em relação ao modelo de distribuição direta aos sócios.
A gestão de bens imóveis também pode ser estruturada para otimizar a busca de benefícios tributários na gestão de aluguéis ou compra e venda.
Já a proteção patrimonial visa resguardar os bens contra dívidas das empresas individualizadas e as reorganizações societárias (fusão, cisão, incorporação) podem ser planejadas dentro do grupo familiar de forma a otimizar a tributação em cada etapa.
O que muda no planejamento tributário com a recente reforma tributária? Quais impactos são mais relevantes para as empresas?
Conforme ressalta o advogado Ademar Marques Junior, o planejamento tributário é imprescindível nas empresas brasileiras por conta da enorme carga tributária existente e pelo alto risco de incorrer em qualquer dos tipos penais em que estão elencados no Lei de Crimes contra a Ordem Tributária (Lei nº 8.137/90) e o Código Penal.
Mas o maior risco para os negócios está em seguir a normativa tributária brasileira sem uma análise criteriosa!
O sistema tributário brasileiro é um emaranhado de regras que mudam ao sabor do vento, sem publicidade que acompanhe ou que seja de fácil entendimento.
Haja visto, a nova reforma tributária promulgada (Lei Complementar nº 201/2023 e outras regulamentações) trouxe mudanças significativas que impactam diretamente o planejamento tributário das empresas.
Os impactos mais relevantes incluem:
- Substituição do PIS/Cofins pela Contribuição sobre Bens e Serviços (CBS): A unificação desses tributos em uma única contribuição, com uma alíquota padrão e um sistema de não cumulatividade mais amplo, simplifica a tributação sobre o consumo, mas pode aumentar a carga tributária para alguns setores e diminuir para outros.
As empresas precisarão reavaliar seus créditos e débitos de PIS/Cofins e se adaptar às novas regras da CBS.
- Substituição do ICMS e do ISS pelo Imposto sobre Bens e Serviços (IBS): Similar à CBS, o IBS unifica os tributos estaduais e municipais sobre o consumo, com a expectativa de simplificar o sistema e reduzir a complexidade para as empresas que atuam em diferentes estados e municípios.
A transição para o IBS exigirá atenção às regras de crédito e débito, bem como às alíquotas que serão definidas.
- Alterações no Imposto de Renda da Pessoa Jurídica (IRPJ) e na Contribuição Social sobre o Lucro Líquido (CSLL): A reforma prevê mudanças graduais nas alíquotas e nas bases de cálculo desses tributos, com potencial impacto na carga tributária sobre o lucro das empresas. É fundamental acompanhar as novas regras e seus efeitos específicos para cada setor.
- Fim de regimes especiais e benefícios fiscais: A reforma tende a reduzir o número de regimes especiais e benefícios fiscais existentes, o que pode aumentar a carga tributária para algumas empresas que se beneficiavam dessas condições. Será necessário identificar quais benefícios foram revogados ou alterados e buscar alternativas legais para mitigar o impacto.
- Tributação de dividendos: A reforma pode introduzir a tributação sobre dividendos distribuídos aos sócios, representando uma mudança significativa no planejamento tributário de muitas empresas familiares que utilizavam essa forma de remuneração com isenção de imposto.
- Regras de transição: A reforma estabeleceu regras de transição para a implementação da CBS e do IBS, com períodos de convivência entre os sistemas antigos e os novos. As empresas precisarão planejar essa transição com cuidado para evitar erros e aproveitar as oportunidades.
Desde a promulgação da Constituição Federal, o Brasil espera uma reforma tributária que seja justa e eficiente.
Durante décadas os governos evitaram enfrentar esse problema e não há de ser com estas medidas somente que teremos sucesso nesta questão tão profunda e de difícil consenso.

Quais são as principais estratégias legais para reduzir a carga tributária sem riscos de autuações fiscais?
Conforme destaca o advogado Ademar Marques Junior, a principal ferramenta de trabalho do advogado tributarista é o planejamento tributário e o entendimento profundo dos negócios de seus clientes.
Com eles é possível escolher regimes tributários mais interessantes (simples nacional, lucro presumido ou lucro real) e estudar e planejar a participação da holding em rede de pequenos negócios em regimes tributários mais adequados.
Buscar negócios onde se possa realizar o aproveitamento de créditos tributários e a utilização de incentivos fiscais gerados pelos governos federal, estadual e municipal.
Além de implementar departamento jurídico contábil para otimização, investimento, gestão e recuperação de tributos de modo a manter a empresa nos trilhos da legalidade, mas sempre buscando meios lícitos de pagar menos e melhor.
Como a escolha do regime tributário (Simples Nacional, Lucro Presumido ou Lucro Real) impacta no planejamento tributário de uma empresa?
Como mencionado acima, pelo advogado Ademar Marques Junior, trata-se de estudo técnico que avalie os negócios familiares caso a caso e, a partir dessa análise, desenvolva o plano estratégico geral da holding e individual para cada tipo de empresa.
No Simples Nacional, temos a facilidade do recolhimento unificado de diversos tributos (IRPJ, CSLL, PIS, Cofins, IPI, ICMS, ISS, CPP) em uma única guia, com base em faixas de faturamento e atividades e com alíquotas progressivas.
O problema deste regime é que existem limitações por faturamento e ramos de atividade, além da impossibilidade de aproveitamento de créditos tributários que são benefícios para as empresas de alta lucratividade. Isso gera um salto de regime ora desejável, ora indesejável, dependendo da situação.
Por outro lado, o Lucro Presumido tem como vantagem somente o fato de ser menos complexo do que o lucro real, mas é quase inviável para quem estava no Simples Nacional, sendo às vezes até uma punição para quem cresceu o seu faturamento, haja vista sua contabilidade mais difícil.
Neste regime tributário a apuração é simplificada do Imposto de Renda (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL), onde o lucro tributável é determinado pela aplicação de um percentual sobre a receita bruta, variando conforme a atividade da empresa, mas sem nunca verificar realmente se a empresa gera ou não lucratividade.
Para sanar o problema do Lucro Presumido, sem necessariamente apreciar a questão do equilíbrio de justiça tributário, temos o regime baseado no Lucro Real, que tem a maior complexidade de apuração e do levantamento das obrigações acessórias, o que gera alto custo de contabilidade e de burocracia nas empresas.
Dessa forma, tendo como vantagens deduções de diversas despesas e possibilidade de aproveitamento dos créditos tributários de PIS/Cofins.
É neste regime tributário onde o Imposto de Renda (IRPJ) e a Contribuição Social sobre o Lucro Líquido (CSLL) são apurados com base no lucro líquido contábil da empresa, ajustado pelas adições e exclusões previstas na legislação tributária.
Mas, como dito antes, a escolha destes regimes deve ser analisada dentro de um processo de planejamento tributário rigoroso feito por especialistas da advocacia empresarial tributária.
Tipos de planejamento tributário e a atuação do advogado
A atuação do advogado pode ocorrer em diferentes modalidades de planejamento tributário. As principais são:
Planejamento Tributário Estratégico
Esse modelo busca estruturar a empresa de forma eficiente, analisando qual regime tributário é mais vantajoso:
Simples Nacional
- Destinado a micro e pequenas empresas com faturamento de até R$ 4,8 milhões/ano.
- Possui alíquotas reduzidas e unificação de tributos, mas algumas atividades não podem aderir (ex.: instituições financeiras).
Lucro Presumido
- Aplicável a empresas com faturamento de até R$ 78 milhões/ano.
- O lucro tributável é estimado com base em percentuais fixos sobre a receita bruta, variando conforme a atividade.
- Ideal para empresas com margens de lucro superiores aos percentuais presumidos pelo governo.
Lucro Real
- Obrigatório para empresas com faturamento superior a R$ 78 milhões/ano ou para segmentos específicos, como bancos e seguradoras.
- O imposto é calculado sobre o lucro líquido real da empresa, o que pode ser vantajoso para negócios com margens menores ou prejuízos.
A escolha errada do regime pode gerar tributação excessiva, tornando o negócio menos competitivo.
Planejamento Tributário Preventivo
O advogado tributário pode antecipar e evitar riscos fiscais, analisando lacunas na legislação, revisando contratos e garantindo que as operações estejam em conformidade com as normas tributárias.
- Revisão de contratos para evitar autuações fiscais;
- Adequação às normas da Receita Federal e Fazenda Estadual;
- Identificação de possíveis créditos tributários.
Planejamento Tributário Operacional
Focado na execução prática da estratégia fiscal, o planejamento operacional envolve ações como:
- Aproveitamento de incentivos fiscais (como isenções e reduções de alíquotas);
- Revisão de classificações fiscais para evitar cobranças indevidas;
- Recuperação de tributos pagos a maior (exemplo: ICMS-ST e PIS/COFINS monofásico).
Planejamento Tributário Societário
Essa modalidade é essencial para fusões, aquisições e reorganizações empresariais. A estruturação societária pode evitar bitributação e tornar as operações mais eficientes do ponto de vista fiscal.
- Holding patrimonial para proteger bens e reduzir impostos sobre herança;
- Reestruturação de grupos empresariais para otimização fiscal;
- Redução da carga tributária em operações de sucessão empresarial.
Como o advogado pode atuar no planejamento tributário?
A atuação do advogado tributário é estratégica e envolve diversas frentes para garantir segurança jurídica aos seus clientes. Algumas das principais áreas de atuação incluem:
Escolha do regime tributário ideal
O advogado tributário auxilia empresas na escolha do regime mais vantajoso, levando em consideração fatores como margem de lucro, faturamento e atividades desenvolvidas.
- Análise comparativa entre Simples Nacional, Lucro Presumido e Lucro Real;
- Identificação de benefícios fiscais disponíveis para o setor de atuação;
- Simulações para calcular o impacto tributário de cada regime.
Defesa contra autuações fiscais
Empresas podem ser autuadas por erros na escrituração fiscal, não recolhimento de tributos ou descumprimento de obrigações acessórias.
O advogado atua na defesa administrativa e judicial, evitando prejuízos financeiros.
- Impugnação de autos de infração fiscal;
- Recursos administrativos perante a Receita Federal e Secretarias de Fazenda;
- Defesa judicial em execuções fiscais.
Revisão e recuperação de tributos pagos indevidamente
Muitas empresas pagam tributos maiores por erro no enquadramento fiscal ou pela não utilização de créditos tributários.
O advogado tributário pode identificar esses valores e propor medidas para recuperação.
- Pedido de compensação ou restituição de tributos pagos a maior;
- Revisão de cálculo do ICMS-ST, PIS/COFINS e IRPJ;
- Ações para recuperar tributos inconstitucionais cobrados indevidamente.
Planejamento sucessório e tributação sobre herança
A tributação sobre herança e doações pode ser elevada, variando conforme o estado.
O advogado pode estruturar holdings familiares ou outros mecanismos para reduzir o impacto fiscal na sucessão patrimonial.
- Constituição de holdings patrimoniais para proteção de bens;
- Utilização de fundos exclusivos para sucessão tributária eficiente;
- Planejamento para minimizar ITCMD (Imposto sobre Transmissão Causa Mortis e Doação).
8 Livros sobre planejamento tributário para advogados
Apresento abaixo uma seleção de obras essenciais sobre planejamento tributário direcionadas a profissionais da advocacia, com um breve resumo de cada livro:
Planejamento Tributário: Análise de Casos – Marco Aurélio Greco
Este livro apresenta uma abordagem prática do planejamento tributário por meio de casos concretos. Greco analisa a evolução da jurisprudência brasileira e discute os limites entre a elisão e a evasão fiscal.
A obra é especialmente valiosa por oferecer uma metodologia para avaliar a legitimidade de estratégias de economia tributária à luz dos princípios constitucionais.
Curso de Direito Tributário Brasileiro – Paulo de Barros Carvalho
Embora não seja exclusivamente sobre planejamento tributário, esta obra é fundamental para a compreensão do sistema tributário brasileiro.
O autor desenvolve uma análise aprofundada dos princípios constitucionais tributários e da estrutura das normas tributárias, fornecendo a base teórica necessária para o desenvolvimento de estratégias de planejamento tributário sólidas.
Planejamento Tributário e Economia de Empresas – Edmar Oliveira Andrade Filho
Esta obra apresenta um enfoque empresarial do planejamento tributário.
Andrade Filho discute como as decisões empresariais afetam a carga tributária das organizações e oferece orientações para a implementação de um planejamento tributário integrado à estratégia de negócios, com base em casos práticos e exemplos.
Manual de Direito Tributário – Eduardo Sabbag
Sabbag oferece uma abordagem didática e completa do sistema tributário brasileiro, incluindo um capítulo específico sobre planejamento tributário.
O livro apresenta uma análise detalhada da legislação, da doutrina e da jurisprudência, sendo uma referência importante para advogados que buscam compreender as bases do planejamento fiscal.
Planejamento Tributário Internacional – Sergio André Rocha
Este livro aborda o planejamento tributário em um contexto globalizado.
Rocha discute temas como a tributação de operações internacionais, preços de transferência, tratados para evitar dupla tributação e o combate à evasão fiscal internacional, oferecendo uma perspectiva atualizada sobre os desafios do planejamento tributário em um mundo cada vez mais interconectado.
Direito Tributário e Análise Econômica do Direito – Paulo Caliendo
Este livro apresenta uma abordagem interdisciplinar, combinando princípios tributários com ferramentas da análise econômica do direito.
Caliendo demonstra como aspectos econômicos influenciam as decisões de planejamento tributário e oferece um modelo para avaliar a eficiência e a legitimidade das estratégias fiscais à luz dos custos de transação e dos incentivos criados pela legislação.
Planejamento Tributário e o Propósito Negocial – Luís Eduardo Schoueri
Schoueri aprofunda-se no estudo do propósito negocial como elemento validador do planejamento tributário. A obra examina como a doutrina do business purpose foi incorporada ao direito brasileiro e analisa sua aplicação pelos tribunais administrativos.
O autor apresenta critérios objetivos para avaliar a existência de propósito negocial nas reorganizações societárias.
Planejamento Tributário – Valter de Souza Lobato e José Antonino Marinho Neto
Lobato e Neto examinam o planejamento tributário à luz do artigo 116, parágrafo único, do Código Tributário Nacional.
A obra discute o conceito de abuso de direito no contexto fiscal brasileiro e analisa como as autoridades fiscais têm aplicado este dispositivo para questionar estruturas de planejamento consideradas abusivas, oferecendo orientações para mitigar riscos.
Estas obras constituem um acervo valioso para advogados que desejam se especializar em planejamento tributário, fornecendo tanto a base teórica quanto orientações práticas para a implementação de estratégias eficazes de economia fiscal nos limites da legislação brasileira.
Transforme sua prática jurídica com planejamento tributário estratégico
O planejamento tributário é essencial para empresas e empresários que desejam otimizar seus tributos dentro da legalidade.
A atuação do advogado tributário pode incluir:
- Definição do regime tributário ideal;
- Defesa contra autuações fiscais;
- Recuperação de tributos pagos indevidamente;
- Planejamento sucessório para reduzir impostos sobre herança.
Com um planejamento tributário bem estruturado, é possível propor a redução de custos, maior previsibilidade financeira e segurança jurídica para empresas e profissionais.
Se você é advogado e deseja se especializar em planejamento tributário, considere aprofundar seus conhecimentos nas jurisprudências recentes e utilizar ferramentas tecnológicas para otimizar a análise fiscal dos seus clientes.
Caso precise de um modelo de contrato, a Jurídico AI, é uma AI que cria peças processuais em questão de minutos. Com nossa AI, você pode otimizar a elaboração de petições, contestações, contratos e demais peças processuais.
Na Jurídico AI, você tem acesso a uma peça totalmente adaptada para o seu caso em questão de minutos.
Confira os benefícios de utilizar a Jurídico AI:
- Rapidez e precisão: produza suas peças processuais em menos tempo, garantindo clareza e redução de erros na redação.
- Segurança jurídica: conte com documentos fundamentados em normas e jurisprudência sempre atualizadas.
- Customização: nossa inteligência artificial compreende o contexto do caso e ajusta a redação conforme as particularidades da demanda, assegurando uma argumentação bem fundamentada.
- Mais foco na estratégia: automatize processos burocráticos e dedique-se ao que realmente importa — negociações e tomada de decisões.
Teste grátis a melhor IA para advogados
O que é planejamento tributário e qual o papel do advogado?
Quais são as principais estratégias de planejamento tributário?
O planejamento tributário é um ato legal?
Quando uma empresa deve fazer planejamento tributário?
Qual a diferença entre elisão e evasão fiscal?
Carlos Moura
28/03/2025
Mais conteúdos úteis para você
Notícias mais lidas
Direito Civil
- Devolução em dobro: quando pedir e como comprovar a cobrança indevida → Ler artigo
- Cumprimento de sentença: prazos e como elaborar o pedido → Ler artigo
- Golpe do Pix: o que fazer e como recuperar o dinheiro → Ler artigo
- Ocultação de patrimônio: como localizar bens do devedor e quais medidas jurídicas adotar → Ler artigo
- Declaração de hipossuficiência: modelo e requisitos → Ler artigo
- Recurso inominado: prazo, preparo e como elaborar → Ler artigo
- Trânsito em julgado: como identificar e o que fazer depois → Ler artigo
- Contrato de vesting: como estruturar cliff, cronograma e saída do beneficiário → Ler artigo
- O que significa decurso de prazo no processo? Efeitos e o que fazer → Ler artigo
- Exceção de pré-executividade: quando cabe e como elaborar → Ler artigo
Direito Penal
- Transação penal: requisitos, como funciona e atuação do advogado → Ler artigo
- Cárcere privado: requisitos, penas e atuação do advogado → Ler artigo
- Queixa-crime por injúria: prazo, provas e como elaborar → Ler artigo
- Lesão corporal (art. 129 CP): provas, enquadramento e atuação do advogado → Ler artigo
- Art. 121 do Código Penal: entenda o homicídio e suas principais modalidades → Ler artigo
- Art. 157 do CP: roubo majorado, latrocínio e teses de defesa → Ler artigo
- Alegações finais no CPP: prazos e como elaborar → Ler artigo
- Legítima defesa: requisitos, excesso e atuação do advogado → Ler artigo
- Réu primário: o que significa e como afeta o processo penal? → Ler artigo
- Dosimetria da pena: como calcular as três fases e evitar erros → Ler artigo
Notícias sobre Direito
- Compensação da dívida não reduz base dos honorários, decide STJ → Ler artigo
- Usucapião de domínio na internet: STJ discute possibilidade → Ler artigo
- Dia do Servidor Público e Finados 2026: cuidados com os prazos processuais → Ler artigo
- Fim da escala 6×1 promulgado: quando começa a valer e o que muda → Ler artigo
- NR-1: STF suspende ações por 60 dias → Ler artigo
- Novas regras do SAC limitam espera e exigem atendimento humano → Ler artigo
- Penhora de salário: STJ admite medida para pagar dívidas não alimentares → Ler artigo
- STJ aprova novas custas judiciais: veja valores para 2027 → Ler artigo
- Lula assina MP que proíbe bets: veja os prazos e como recuperar o dinheiro → Ler artigo
- Anac atualiza regras para atraso e cancelamento de voos → Ler artigo
Jurídico
- Autos remetidos, recebidos e em carga: o que significa cada movimentação do processo → Ler artigo
- Preposto na audiência trabalhista: como preparar e evitar confissão → Ler artigo
- Jurisprudência TJRJ: Passo a passo prático para localizar precedentes relevantes → Ler artigo
- Como fazer peças que convencem com IA? Passo a passo na Jurídico AI com 7 prompts → Ler artigo
- Como o advogado consegue clientes pelas redes sociais? O método de Victor Marinho → Ler artigo
- Engenharia de prompt para advogados: o método PACEF para a IA trabalhar a seu favor → Ler artigo
- O que significa processo concluso para julgamento? → Ler artigo
- Como preparar o cliente para audiência: orientações para advogados → Ler artigo
- Gestão financeira para advogados: como organizar o escritório → Ler artigo
- Constituição Federal: artigos essenciais para a prática jurídica → Ler artigo
Recentemente publicadas
-
Criação de peças processuais com IA: do caso à redação
→ Ler artigo -
Vínculo empregatício: como comprovar e quais provas utilizar
→ Ler artigo -
Devolução em dobro: quando pedir e como comprovar a cobrança indevida
→ Ler artigo -
Cumprimento de sentença: prazos e como elaborar o pedido
→ Ler artigo -
Compensação da dívida não reduz base dos honorários, decide STJ
→ Ler artigo
Modelos Jurídicos
Veja mais-
Modelo de Chamamento ao Processo
→ Ler artigo -
Modelo de Cessão de Direitos Possessórios
→ Ler artigo -
Modelo de Requerimento de Certidão de Tempo de Contribuição
→ Ler artigo
Nossos produtos
-
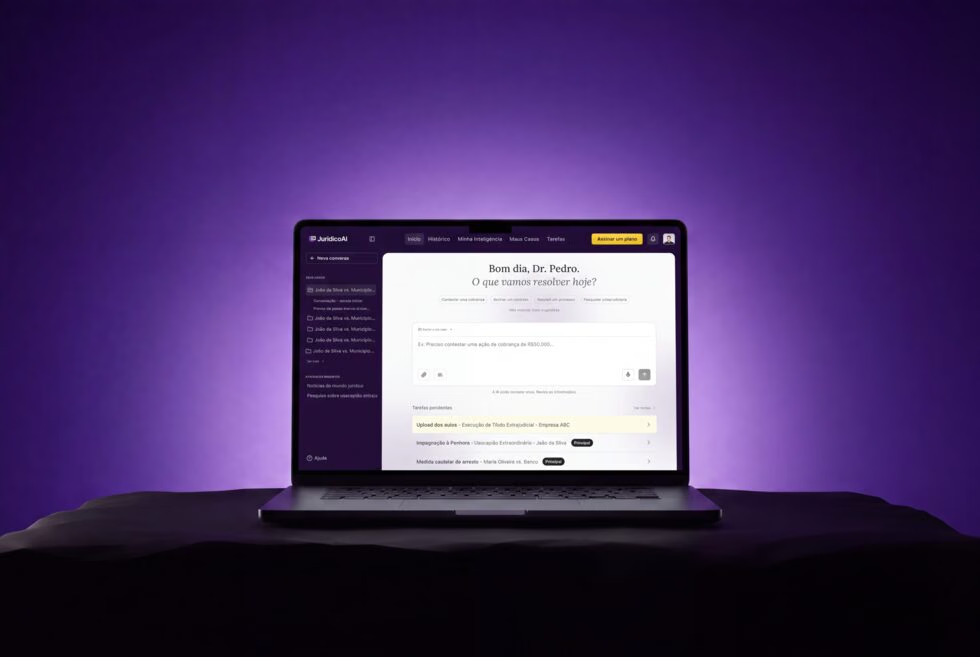 Conhecer o produto
IA para geração de peças e acompanhamento de casos
Redação de peças, pesquisa de jurisprudência, transcrição de audiências e acompanhamento de casos. Com o seu tom de voz e o seu timbrado.
-
 Conhecer o produto
IA para gestão do contencioso trabalhista
Análise de processos, identificação de riscos e automação das rotinas do jurídico interno.