5 dicas para analisar contratos de financiamento imobiliário
 Carlos Silva
19/08/2026
11 minutos
O financiamento imobiliário normalmente envolve obrigações de longo prazo, diferentes encargos financeiros e a constituição de uma garantia sobre o imóvel. Por isso, a análise do contrato não deve se limitar ao valor das parcelas ou à taxa de juros apresentada pela instituição financeira.
Recomendamos ler Revisão de financiamento imobiliário para mais detalhes.
Recomendamos ler Revisão de financiamento imobiliário para mais detalhes.
Para orientar o cliente, o advogado precisa compreender como a dívida será atualizada, qual sistema de amortização será aplicado e quais consequências podem surgir em caso de inadimplência. Também é importante verificar se as informações fornecidas antes da contratação correspondem às condições previstas no instrumento definitivo.
A seguir, reunimos cinco cuidados que podem tornar a análise do contrato de financiamento imobiliário mais objetiva e segura. Para uma abordagem mais ampla, também vale conferir como fazer a revisão de contratos com IA.
O que deve ser analisado em um contrato de financiamento imobiliário?
A análise deve começar pela identificação das principais condições da operação: valor do imóvel, entrada paga pelo comprador, quantia efetivamente financiada, prazo, taxa de juros, sistema de amortização, índice de atualização, seguros, tarifas e garantia constituída.
Esses elementos precisam ser analisados em conjunto. Uma taxa de juros aparentemente menor, por exemplo, não significa necessariamente que o financiamento terá um custo final mais baixo. Seguros, tarifas e outros encargos podem alterar significativamente o valor total da operação.
Além do próprio contrato, é recomendável solicitar documentos como:
- proposta ou simulação apresentada ao cliente;
- planilha de evolução do financiamento;
- demonstrativo do Custo Efetivo Total;
- comprovantes das parcelas pagas;
- extrato do saldo devedor;
- matrícula atualizada do imóvel;
- comunicações enviadas pela instituição financeira.
A comparação entre esses documentos permite identificar divergências entre o que foi informado, o que foi contratado e o que efetivamente está sendo cobrado.
Dependendo das características da operação, também pode ser necessário analisar o instrumento de compra e venda que originou o financiamento. Nesse caso, confira quais informações e cláusulas devem constar em um contrato de compra e venda de imóvel.
1. Confira o valor financiado e o Custo Efetivo Total
O primeiro passo é verificar como o valor da operação foi formado. O contrato deve permitir identificar o preço do imóvel, a entrada, o montante liberado pela instituição financeira e o saldo submetido aos juros e demais encargos.
Nesse momento, é importante não se limitar à taxa nominal de juros. O advogado deve conferir o Custo Efetivo Total (CET), que representa o custo global da operação e pode incluir juros, tarifas, tributos, seguros e outras despesas cobradas do tomador.
A Resolução CMN nº 4.881/2020 disciplina o cálculo e a informação do CET nas operações de crédito. A análise desse indicador ajuda a comparar a proposta apresentada ao cliente com as condições efetivamente contratadas.
Na prática, vale conferir:
- quais despesas foram incluídas no CET;
- se os seguros estão discriminados;
- se existem tarifas incorporadas ao saldo financiado;
- qual é o valor total estimado a pagar;
- se o percentual informado no contrato corresponde à proposta inicial.
O CET não substitui a análise individual das cláusulas, mas oferece uma visão mais completa do custo do financiamento.
2. Identifique o sistema de amortização utilizado
Outro ponto essencial é o sistema utilizado para amortizar a dívida. Entre os modelos mais conhecidos estão o Sistema de Amortização Constante (SAC) e a Tabela Price.
No SAC, o valor destinado à amortização do principal permanece constante, enquanto os juros tendem a diminuir ao longo do contrato. Por isso, as prestações geralmente começam maiores e são reduzidas progressivamente.
Na Tabela Price, as prestações costumam apresentar maior estabilidade, mas a composição interna muda com o tempo: nas primeiras parcelas, a participação dos juros tende a ser maior, enquanto a amortização do principal aumenta gradualmente.
A simples utilização da Tabela Price não demonstra, por si só, a existência de irregularidade ou capitalização indevida de juros. Conforme já explicou o Superior Tribunal de Justiça, a verificação de eventual capitalização provocada pela aplicação do sistema depende da análise concreta do contrato e, quando necessário, de prova técnica.
Por essa razão, o advogado deve verificar se:
- o sistema de amortização está expressamente indicado;
- a evolução das parcelas corresponde ao método contratado;
- o saldo devedor diminui conforme os pagamentos realizados;
- existe amortização negativa;
- a planilha apresentada pelo banco permite compreender a evolução da dívida.
Quando a discussão depender de cálculos financeiros, pode ser necessário solicitar apoio contábil ou produzir prova pericial. A análise jurídica identifica os pontos de atenção, mas não deve substituir a demonstração técnica da evolução do saldo.
3. Verifique os juros, os índices de atualização e os demais encargos
A taxa de juros precisa ser analisada junto com os demais critérios de atualização da dívida. O contrato pode prever juros remuneratórios, índice de correção do saldo devedor, seguros, tarifas administrativas, juros de mora e multa em caso de atraso.
O advogado deve conferir se as taxas mensal e anual estão claramente informadas e se existe correspondência entre os percentuais e a forma de cálculo prevista no contrato. Também é necessário identificar o índice utilizado para atualizar o saldo devedor e compreender em quais situações ele será aplicado.
A capitalização de juros merece atenção especial. Em determinados contratos bancários, sua cobrança pode ser admitida, mas deve existir previsão contratual clara. O STJ já destacou que a autorização legal não torna a capitalização automática: é necessária a informação prévia ao contratante e a correspondente previsão no instrumento.
Também é recomendável conferir se o contrato diferencia adequadamente:
- juros remuneratórios;
- juros moratórios;
- correção monetária;
- multa contratual;
- seguros;
- tarifas;
- despesas de cobrança.
A existência desses encargos não significa automaticamente que o contrato seja abusivo. A análise deve considerar a legislação aplicável, o regime jurídico da operação, a data da contratação, a redação das cláusulas e a forma como os valores foram efetivamente cobrados.
Para aprofundar esse ponto, veja também como funciona a revisão contratual em casos de juros abusivos.
4. Analise as consequências do atraso e a garantia do imóvel
Grande parte dos financiamentos imobiliários utiliza a alienação fiduciária como garantia. Nesse modelo, o devedor permanece com a posse direta do imóvel, enquanto a propriedade fiduciária é atribuída ao credor até a quitação da obrigação.
A matéria é disciplinada pela Lei nº 9.514/1997, que estabelece regras para a constituição da garantia, a intimação do devedor, a consolidação da propriedade e a realização dos leilões.
Essa é uma das partes mais sensíveis da análise. O contrato deve indicar:
- quando ocorre a constituição em mora;
- quais encargos incidem sobre as parcelas atrasadas;
- em quais hipóteses há vencimento antecipado da dívida;
- como o devedor será intimado;
- qual é o prazo para regularizar a inadimplência;
- quais são os efeitos da consolidação da propriedade;
- como serão realizados os leilões do imóvel.
Após as alterações promovidas pelo Marco Legal das Garantias, instituído pela Lei nº 14.711/2023, tornou-se ainda mais importante conferir a legislação vigente na data dos atos de cobrança e execução da garantia.
Se o cliente já estiver inadimplente, a análise não deve se restringir ao contrato. É necessário examinar as intimações, os comprovantes de recebimento, a memória de cálculo, os registros na matrícula e os atos do procedimento extrajudicial. Uma falha relevante pode não estar na cláusula contratual, mas na forma como o credor executou a garantia.
5. Confira as condições de amortização e quitação antecipada
O contrato também deve ser analisado pensando na possibilidade de o cliente reduzir ou quitar antecipadamente a dívida.
O art. 52, § 2º, do Código de Defesa do Consumidor assegura ao consumidor a liquidação antecipada, total ou parcial, com redução proporcional dos juros e demais acréscimos.
Na amortização parcial, o cliente pode ter a possibilidade de escolher entre reduzir o prazo do financiamento ou diminuir o valor das prestações. O contrato deve esclarecer como essa escolha será realizada e quais critérios serão empregados no recálculo.
Nesse ponto, o advogado pode verificar:
- se existe cobrança para a amortização antecipada;
- como será calculado o saldo para quitação;
- quais juros e acréscimos serão excluídos;
- se a amortização reduzirá o prazo ou o valor da parcela;
- quais providências são necessárias para cancelar a garantia após a quitação.
Também é importante conferir as regras de portabilidade, especialmente quando o cliente pretende transferir a dívida para outra instituição em busca de melhores condições.
Analise contratos com mais agilidade usando a Jurídico AI
A análise de contratos de financiamento imobiliário exige atenção a juros, sistema de amortização, seguros, índices de atualização, consequências do atraso e condições para quitação antecipada. Em documentos extensos, localizar e relacionar todas essas cláusulas pode consumir uma parte significativa do tempo do advogado.
Quando a análise revelar abusividades ou irregularidades que justifiquem a revisão do contrato, recomenda-se consultar o modelo de ação revisional de financiamento imobiliário para judicializar a proteção dos direitos do mutuário.
A Jurídico AI pode apoiar essa etapa ao ajudar a organizar as disposições contratuais, resumir as principais obrigações e identificar pontos que merecem uma verificação mais aprofundada. O advogado também pode utilizar a plataforma para comparar cláusulas, levantar possíveis inconsistências e estruturar os fundamentos de uma notificação ou medida judicial.
Esse apoio torna a triagem inicial mais ágil, mas não substitui a análise jurídica do profissional. As informações devem ser confrontadas com os documentos da operação, a legislação aplicável e as particularidades do caso concreto.
Quer tornar a revisão dos seus próximos contratos mais organizada e eficiente? Conheça a Jurídico AI e teste gratuitamente a plataforma.
O que analisar em um contrato de financiamento imobiliário?
Quais documentos pedir além do contrato?
Por que olhar o Custo Efetivo Total e não só os juros?
Qual a diferença entre SAC e Tabela Price?
A Tabela Price é ilegal?
O que é alienação fiduciária no financiamento?
O que verificar sobre inadimplência e garantia?
O mutuário pode quitar o financiamento antecipadamente?
Carlos Silva
19/08/2026
Formado em Direito e pesquisador nas áreas de Direito Civil e Tecnologia. Possui experiência prática na redação de peças jurídicas e no desenvolvimento de estratégias processuais. Atua com marketing, produção de conteúdo jurídico e SEO. Produz conteúdos que aproximam o Direito da tecnologia, com informações claras, relevantes e aplicáveis à rotina dos advogados.
Mais conteúdos úteis para você
Notícias mais lidas
Direito Civil
- Devolução em dobro: quando pedir e como comprovar a cobrança indevida → Ler artigo
- Cumprimento de sentença: prazos e como elaborar o pedido → Ler artigo
- Golpe do Pix: o que fazer e como recuperar o dinheiro → Ler artigo
- Ocultação de patrimônio: como localizar bens do devedor e quais medidas jurídicas adotar → Ler artigo
- Declaração de hipossuficiência: modelo e requisitos → Ler artigo
- Recurso inominado: prazo, preparo e como elaborar → Ler artigo
- Trânsito em julgado: como identificar e o que fazer depois → Ler artigo
- Contrato de vesting: como estruturar cliff, cronograma e saída do beneficiário → Ler artigo
- O que significa decurso de prazo no processo? Efeitos e o que fazer → Ler artigo
- Exceção de pré-executividade: quando cabe e como elaborar → Ler artigo
Direito Penal
- Transação penal: requisitos, como funciona e atuação do advogado → Ler artigo
- Cárcere privado: requisitos, penas e atuação do advogado → Ler artigo
- Queixa-crime por injúria: prazo, provas e como elaborar → Ler artigo
- Lesão corporal (art. 129 CP): provas, enquadramento e atuação do advogado → Ler artigo
- Art. 121 do Código Penal: entenda o homicídio e suas principais modalidades → Ler artigo
- Art. 157 do CP: roubo majorado, latrocínio e teses de defesa → Ler artigo
- Alegações finais no CPP: prazos e como elaborar → Ler artigo
- Legítima defesa: requisitos, excesso e atuação do advogado → Ler artigo
- Réu primário: o que significa e como afeta o processo penal? → Ler artigo
- Dosimetria da pena: como calcular as três fases e evitar erros → Ler artigo
Notícias sobre Direito
- Compensação da dívida não reduz base dos honorários, decide STJ → Ler artigo
- Usucapião de domínio na internet: STJ discute possibilidade → Ler artigo
- Dia do Servidor Público e Finados 2026: cuidados com os prazos processuais → Ler artigo
- Fim da escala 6×1 promulgado: quando começa a valer e o que muda → Ler artigo
- NR-1: STF suspende ações por 60 dias → Ler artigo
- Novas regras do SAC limitam espera e exigem atendimento humano → Ler artigo
- Penhora de salário: STJ admite medida para pagar dívidas não alimentares → Ler artigo
- STJ aprova novas custas judiciais: veja valores para 2027 → Ler artigo
- Lula assina MP que proíbe bets: veja os prazos e como recuperar o dinheiro → Ler artigo
- Anac atualiza regras para atraso e cancelamento de voos → Ler artigo
Jurídico
- Autos remetidos, recebidos e em carga: o que significa cada movimentação do processo → Ler artigo
- Preposto na audiência trabalhista: como preparar e evitar confissão → Ler artigo
- Jurisprudência TJRJ: Passo a passo prático para localizar precedentes relevantes → Ler artigo
- Como fazer peças que convencem com IA? Passo a passo na Jurídico AI com 7 prompts → Ler artigo
- Como o advogado consegue clientes pelas redes sociais? O método de Victor Marinho → Ler artigo
- Engenharia de prompt para advogados: o método PACEF para a IA trabalhar a seu favor → Ler artigo
- O que significa processo concluso para julgamento? → Ler artigo
- Como preparar o cliente para audiência: orientações para advogados → Ler artigo
- Gestão financeira para advogados: como organizar o escritório → Ler artigo
- Constituição Federal: artigos essenciais para a prática jurídica → Ler artigo
Recentemente publicadas
-
Criação de peças processuais com IA: do caso à redação
→ Ler artigo -
Vínculo empregatício: como comprovar e quais provas utilizar
→ Ler artigo -
Devolução em dobro: quando pedir e como comprovar a cobrança indevida
→ Ler artigo -
Cumprimento de sentença: prazos e como elaborar o pedido
→ Ler artigo -
Compensação da dívida não reduz base dos honorários, decide STJ
→ Ler artigo
Modelos Jurídicos
Veja mais-
Modelo de Chamamento ao Processo
→ Ler artigo -
Modelo de Cessão de Direitos Possessórios
→ Ler artigo -
Modelo de Requerimento de Certidão de Tempo de Contribuição
→ Ler artigo
Nossos produtos
-
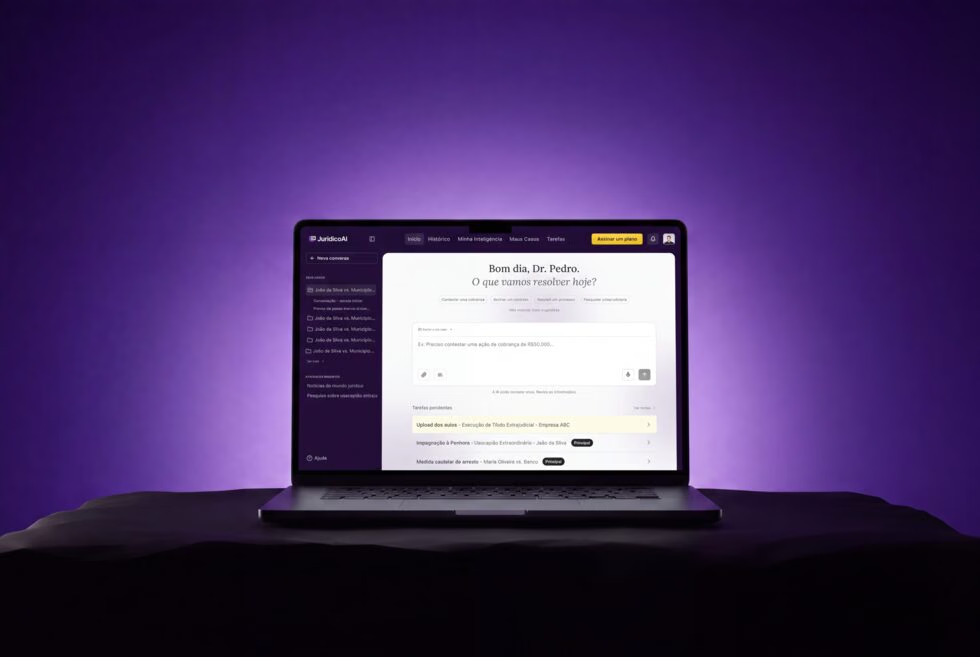 Conhecer o produto
IA para geração de peças e acompanhamento de casos
Redação de peças, pesquisa de jurisprudência, transcrição de audiências e acompanhamento de casos. Com o seu tom de voz e o seu timbrado.
-
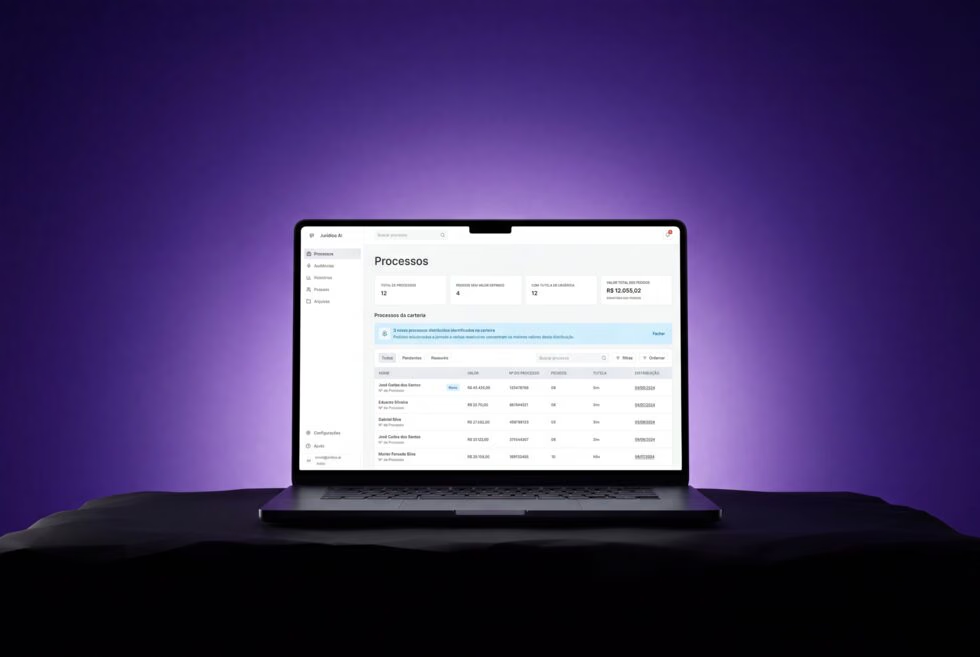 Conhecer o produto
IA para gestão do contencioso trabalhista
Análise de processos, identificação de riscos e automação das rotinas do jurídico interno.