Receita Federal define tributação de honorários advocatícios em caso de parcerias
 Carlos Moura
25/09/2025
9 minutos
A Receita Federal firmou entendimento importante para advogados por meio da Solução de Consulta Cosit 161/2025. O órgão estabeleceu que, em contratos de parceria entre sociedades de advogados, cada sociedade deve tributar apenas a parcela dos honorários que efetivamente lhe cabe, conforme previsto no contrato.
Assim, é possível desconsiderar da própria base de cálculo os valores repassados ao parceiro. Essa interpretação traz reflexos diretos na apuração do IRPJ, da CSLL, do PIS e da Cofins.
Essa orientação afasta a bitributação sobre o mesmo serviço e dá segurança para que o faturamento reconhecido por cada sociedade reflita a realidade econômica da divisão pactuada, desde que observadas a legislação tributária e as normas da OAB aplicáveis às parcerias.
O que a Receita Federal decidiu sobre a tributação de honorários advocatícios em casos de parcerias?
A Receita Federal, por meio da Solução de Consulta Cosit nº 161/2025, consolidou o entendimento de que, nos contratos de parceria entre escritórios de advocacia, cada sociedade deve oferecer à tributação apenas a parte dos honorários que efetivamente lhe cabe.
Na prática, isso significa que:
- O escritório que atende o cliente emite a nota fiscal pelo valor integral do serviço, mas contabiliza apenas a sua fração, recolhendo IRPJ, CSLL, PIS e Cofins apenas sobre esse montante.
- O escritório parceiro emite nota fiscal correspondente ao repasse recebido e tributa somente a sua própria parcela.
- As retenções de tributos (IRRF, CSLL, PIS e Cofins) também devem ser aproveitadas proporcionalmente, de acordo com a receita tributada por cada sociedade.
Esse modelo elimina a bitributação que antes ocorria sobre o valor total dos honorários, mesmo quando parte era destinada ao parceiro.
Para ter validade, a parceria precisa estar formalizada e devidamente registrada na OAB, conforme exigem os Provimentos nº 204/2021, 112/2006 e 70/2016.
Qual é o fundamento normativo e por que isso importa agora?
O entendimento dialoga com a alteração promovida pela Lei 14.365/2022 no Estatuto da Advocacia, que reconheceu a segregação de receitas nas parcerias como reflexo da efetiva destinação dos honorários, e foi agora regulado expressamente pela Receita Federal pela Cosit 161/2025 para fins de apuração de tributos federais.
A consolidação administrativa era relevante porque, apesar da base legal, havia risco de autuações quando escritórios declaravam apenas sua parte e tratavam o repasse ao parceiro como receita de terceiros, cenário que a solução de consulta busca pacificar.
Como ficam IRPJ, CSLL, PIS e Cofins em termos práticos?
Para sociedades no lucro presumido, a Receita afirmou que IRPJ e CSLL incidirão exclusivamente sobre os honorários destinados à sociedade contratada, em linha com a regra de que a base reflete a receita efetivamente apropriada.
No âmbito do PIS e da Cofins no regime cumulativo, a mesma lógica se aplica, pois o faturamento que compõe a base é o da pessoa jurídica naquilo que lhe pertence economicamente, sendo indevida a inclusão de quantias repassadas ao parceiro como se fossem receita própria de quem as transfere.
Além disso, as retenções na fonte de IRRF, CSLL, PIS e Cofins só podem ser aproveitadas proporcionalmente à parcela de receita reconhecida pela sociedade, exigindo correlação direta entre o tributo retido e o montante tributado pelo beneficiário.
Existem condicionantes ou limites relevantes apontados pela Cosit 161/2025?
A Receita destacou que a parceria só pode ser reconhecida tributariamente quando há atuação conjunta. Para isso, é necessário que ambas as sociedades realizem atendimento direto ao cliente.
Por outro lado, a regra não se aplica quando uma das sociedades atua apenas como contratada da outra, sem qualquer contato com o cliente. Nessa hipótese, a desconsideração da receita repassada pode ser recusada.
A autarquia também pontuou que não analisou minuciosamente pontos operacionais como emissão fracionada de notas, detalhamento dos repasses e documentação padronizada das parcerias, o que motivou a OAB a pleitear ajustes para tornar a aplicação plenamente viável no dia a dia.
O que ainda demanda regulamentação ou cautela na implementação?
Segundo manifestações públicas do presidente da OAB Nacional, o entendimento precisa de aprimoramentos operacionais relativos à regulamentação das notas para fracionamento do IRRF, à burocracia na averbação dos contratos de parceria e à clareza quanto à exigência de atendimento conjunto ao cliente, sob pena de insegurança residual.
A classe também aguarda consolidação de procedimentos nos fiscos estaduais e municipais quanto a ISS e notas de serviços locais, para que a mecânica federal encontre espelho nas obrigações acessórias e não gere desencontros documentais.
Há diferenças de tratamento por regime tributário ou porte de escritório?
Os comunicados destacam expressamente os efeitos no lucro presumido para IRPJ e CSLL e no regime cumulativo de PIS e Cofins, cenário típico de muitas sociedades de advogados, com potencial extensão por coerência econômica a outros enquadramentos desde que a base de cálculo respeite o princípio da receita efetiva.
Embora a diretriz seja ampla no que toca à segregação de receitas, a própria Cosit 161/2025 é a referência normativa imediata e deve ser lida com atenção ao enquadramento do contribuinte, sendo prudente avaliar peculiaridades de regimes específicos antes de aplicar a lógica de forma automática.
Segurança tributária nas parcerias entre advogados
A Solução de Consulta 161/2025 legitima, no plano federal, a prática de tributar apenas a fração dos honorários que cabe a cada sociedade parceira, desde que a parceria seja real, formalizada e refletida nos documentos fiscais e contábeis, o que melhora a aderência entre forma e substância e mitiga a bitributação.
Ao mesmo tempo, o contribuinte deve observar os condicionantes explicitados pela Receita e acompanhar os ajustes operacionais reivindicados pela OAB para que a aplicação seja uniforme e segura, evitando que questões de notas, retenções e prova do atendimento conjunto fragilizem a adoção do modelo.
Leia também nosso Web Stories sobre Como buscar Jurisprudência real com IA de forma rápida
O que estabelece a Solução de Consulta 161/2025 sobre a tributação de honorários em parcerias entre escritórios de advocacia?
Como funciona na prática a tributação proporcional dos honorários entre escritórios parceiros?
Quais são os requisitos para que a parceria seja reconhecida tributariamente?
Qual é o fundamento legal dessa mudança e por que ela se tornou relevante agora?
Como a nova regra impacta especificamente o IRPJ, CSLL, PIS e Cofins?
Quais pontos ainda demandam regulamentação ou merecem cautela na implementação?
Carlos Moura
25/09/2025
Mais conteúdos úteis para você
Notícias mais lidas
Direito Civil
- Devolução em dobro: quando pedir e como comprovar a cobrança indevida → Ler artigo
- Cumprimento de sentença: prazos e como elaborar o pedido → Ler artigo
- Golpe do Pix: o que fazer e como recuperar o dinheiro → Ler artigo
- Ocultação de patrimônio: como localizar bens do devedor e quais medidas jurídicas adotar → Ler artigo
- Declaração de hipossuficiência: modelo e requisitos → Ler artigo
- Recurso inominado: prazo, preparo e como elaborar → Ler artigo
- Trânsito em julgado: como identificar e o que fazer depois → Ler artigo
- Contrato de vesting: como estruturar cliff, cronograma e saída do beneficiário → Ler artigo
- O que significa decurso de prazo no processo? Efeitos e o que fazer → Ler artigo
- Exceção de pré-executividade: quando cabe e como elaborar → Ler artigo
Direito Penal
- Transação penal: requisitos, como funciona e atuação do advogado → Ler artigo
- Cárcere privado: requisitos, penas e atuação do advogado → Ler artigo
- Queixa-crime por injúria: prazo, provas e como elaborar → Ler artigo
- Lesão corporal (art. 129 CP): provas, enquadramento e atuação do advogado → Ler artigo
- Art. 121 do Código Penal: entenda o homicídio e suas principais modalidades → Ler artigo
- Art. 157 do CP: roubo majorado, latrocínio e teses de defesa → Ler artigo
- Alegações finais no CPP: prazos e como elaborar → Ler artigo
- Legítima defesa: requisitos, excesso e atuação do advogado → Ler artigo
- Réu primário: o que significa e como afeta o processo penal? → Ler artigo
- Dosimetria da pena: como calcular as três fases e evitar erros → Ler artigo
Notícias sobre Direito
- Compensação da dívida não reduz base dos honorários, decide STJ → Ler artigo
- Usucapião de domínio na internet: STJ discute possibilidade → Ler artigo
- Dia do Servidor Público e Finados 2026: cuidados com os prazos processuais → Ler artigo
- Fim da escala 6×1 promulgado: quando começa a valer e o que muda → Ler artigo
- NR-1: STF suspende ações por 60 dias → Ler artigo
- Novas regras do SAC limitam espera e exigem atendimento humano → Ler artigo
- Penhora de salário: STJ admite medida para pagar dívidas não alimentares → Ler artigo
- STJ aprova novas custas judiciais: veja valores para 2027 → Ler artigo
- Lula assina MP que proíbe bets: veja os prazos e como recuperar o dinheiro → Ler artigo
- Anac atualiza regras para atraso e cancelamento de voos → Ler artigo
Jurídico
- Autos remetidos, recebidos e em carga: o que significa cada movimentação do processo → Ler artigo
- Preposto na audiência trabalhista: como preparar e evitar confissão → Ler artigo
- Jurisprudência TJRJ: Passo a passo prático para localizar precedentes relevantes → Ler artigo
- Como fazer peças que convencem com IA? Passo a passo na Jurídico AI com 7 prompts → Ler artigo
- Como o advogado consegue clientes pelas redes sociais? O método de Victor Marinho → Ler artigo
- Engenharia de prompt para advogados: o método PACEF para a IA trabalhar a seu favor → Ler artigo
- O que significa processo concluso para julgamento? → Ler artigo
- Como preparar o cliente para audiência: orientações para advogados → Ler artigo
- Gestão financeira para advogados: como organizar o escritório → Ler artigo
- Constituição Federal: artigos essenciais para a prática jurídica → Ler artigo
Recentemente publicadas
-
Criação de peças processuais com IA: do caso à redação
→ Ler artigo -
Vínculo empregatício: como comprovar e quais provas utilizar
→ Ler artigo -
Devolução em dobro: quando pedir e como comprovar a cobrança indevida
→ Ler artigo -
Cumprimento de sentença: prazos e como elaborar o pedido
→ Ler artigo -
Compensação da dívida não reduz base dos honorários, decide STJ
→ Ler artigo
Modelos Jurídicos
Veja mais-
Modelo de Chamamento ao Processo
→ Ler artigo -
Modelo de Cessão de Direitos Possessórios
→ Ler artigo -
Modelo de Requerimento de Certidão de Tempo de Contribuição
→ Ler artigo
Nossos produtos
-
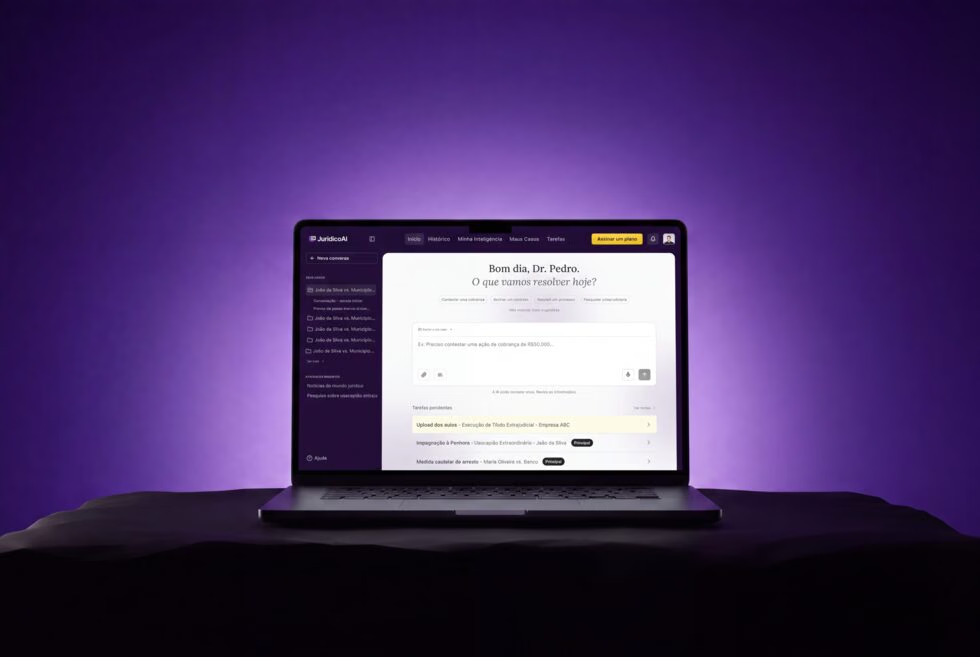 Conhecer o produto
IA para geração de peças e acompanhamento de casos
Redação de peças, pesquisa de jurisprudência, transcrição de audiências e acompanhamento de casos. Com o seu tom de voz e o seu timbrado.
-
 Conhecer o produto
IA para gestão do contencioso trabalhista
Análise de processos, identificação de riscos e automação das rotinas do jurídico interno.